
Каждый, кто когда-либо отправлял банковский перевод за границу, знаком с мучительным процессом ожидания, связанным с рабочими часами, корреспондентскими банками и сроками расчетов.
Во многих случаях было бы быстрее, дешевле и эффективнее прикрепить наличные к домашнему голубю или просто отправить их в конверте через DHL.
Стейблкоины способны перемещать деньги через границы круглосуточно, не дожидаясь, пока устаревшая система запустит свои паровые машины.
Они могут осуществлять расчеты 24/7, устранять слои посредников и предоставлять людям доступ к цифровым долларам без необходимости иметь традиционный банковский счет.
Так нужны ли нам банки в таком случае? И какие последствия могут возникнуть из-за того, что стейблкоины предлагают более быстрый, дешевый и простой способ перемещения денег?
Два времени
Энтони Васалло, директор по криптовалютам в Silicon Valley Bank, который обанкротился в марте 2023 года и теперь функционирует как подразделение First Citizens Bank, говорит, что конкуренция со стороны стейблкоинов проявится в двух временных рамках:
“Существуют два времени. Одно медленное: замена валюты, эрозия депозитов и ослабление передачи политики, которые развиваются в течение месяцев или лет. Другое быстрое: распад привязки, шок эмитента или банковское событие, которое может переместить капитал с программной скоростью в течение нескольких часов.”
Европейский центральный банк выразил обеспокоенность по поводу последствий, утверждая, что большие объемы резервов стейблкоинов, хранящихся в банковских депозитах, могут вызвать каскадные снятия средств в случае резкого увеличения выкупов.
Банк указывает на «несоответствие ликвидности» между цифровыми деньгами и банковской системой, которая их поддерживает, так как резервные активы подвержены традиционным срокам расчетов, в то время как стейблкоины осуществляют расчеты круглосуточно.
Мы уже наблюдали эту динамику в марте 2023 года, когда USD Coin потерял свою привязку к доллару после раскрытия Circle о том, что 3,3 миллиарда долларов его резервов хранились в обанкротившемся Silicon Valley Bank. Этот инцидент превратил банковский крах в кризис стейблкоинов почти за одну ночь, и властям пришлось вмешаться, чтобы гарантировать депозиты.
Большие резервы стейблкоинов могут спровоцировать банковский кризис. Источник: ЕЦБ
Банковские кризисы — это довольно крайние случаи; медленное время, описанное Васалло, имеет более постепенный эффект. Это может происходить без кризиса и может быть сложнее заметить в процессе.
Долларизация в замедленном темпе
В июле 2026 года Банк международных расчетов изучил потоки стейблкоинов и традиционных валютных депозитов в 130 экономиках.
Он обнаружил, что оба типа активов, как правило, растут в периоды валютного давления и во время банковских или суверенных кризисов, причем потоки стейблкоинов, как правило, менее подвержены валютным контролям.
Таким образом, когда люди пытаются выйти из ухудшающейся местной валюты, стейблкоины могут предоставить альтернативу на основе доллара, которую местным властям труднее контролировать.
Сентябрьский отчет от Sphere Labs и SVB описывает Аргентину, Нигерию и Турцию как рынки, где спрос на стейблкоины тесно связан с потребностью в долларовых активах.
В Аргентине, например, 94% криптовалюты, купленной за песо, приходилось на стейблкоины, в то время как в Турции около 38 миллиардов долларов лир было обменяно на стейблкоины за год.
Арнольд Ли, генеральный директор Sphere Labs, утверждает, что принятие стейблкоинов в корне связано с долларом и вызвано потребностью в долларах у людей, которые сталкиваются с барьерами в доступе к традиционной банковской системе. Он говорит журналу:
“Большинство этих экономик будут продолжать двигаться к доллару […] Я уделяю время тому, как это происходит, потому что страна, которая управляет переходом, и та, которая оказывается в его плену, оказываются в совершенно разных ситуациях.”
Когда время ускоряется
Отдельное исследование BIS, опубликованное в марте, показало, что рост спроса на долларовые стейблкоины может оказать влияние на традиционные валютные рынки.
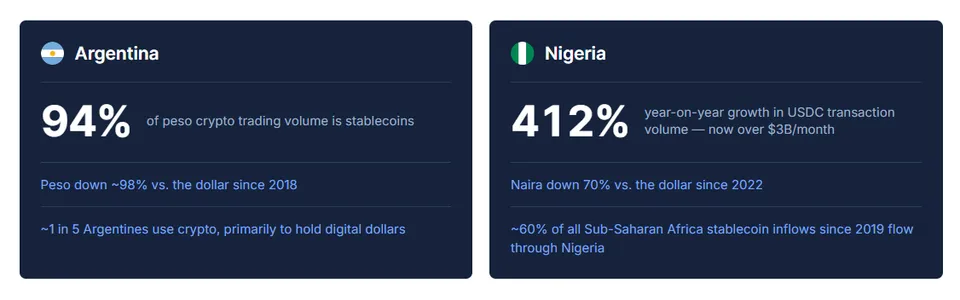
Рынки, где спрос на стейблкоины связан с потребностью в долларовых активах. Источник: Sphere/SVB
Исследование охватило четыре основных стейблкоина, привязанных к доллару, в 27 фиатных валютах в период с 2021 по 2025 год и показало, что увеличенный спрос на стейблкоины может оказать давление на местные валюты и сделать доллары более дорогими для получения через валютные свопы, причем эффект усиливается, когда финансовые посредники уже находятся под давлением.
Ли говорит: “Когда граждане стран с высокой инфляцией переходят с местной валюты на цифровые доллары, передача денежной массы ослабляется, базы депозитов разрушаются, и давление нарастает быстрее, чем центральные банки могут реагировать.”
Отчет Sphere описывает, как во время спора между США и Колумбией в январе 2025 года колумбийцы вложили средства в цифровые доллары. Банки и валютные обменники были закрыты на выходные, но casa de blockchain всегда открыта.
Вот где предупреждение ЕЦБ звучит особенно громко.
Согласно действующим правилам о рынках криптоактивов (MiCA), эмитенты стейблкоинов должны держать не менее 30% резервов в банковских депозитах и до 60% для значительных токенов, привязанных к активам (ARTs).
Уроки для роста стейблкоинов. Источник: BIS
Европейская система центральных банков предложила отказаться от этих фиксированных процентов в начале этого месяца в пользу требований, основанных на том, как быстро резервные активы могут быть доступны.
Это может избежать сценария конца света, когда резкие выкупы иссушают коммерческих кредиторов за одну ночь; о чем предупреждал генеральный директор Tether Паоло Ардоино в 2024 году, когда он назвал MiCA “очень опасной для стейблкоинов.”
Таким образом, одна и та же система может создавать давление в обоих направлениях: деньги могут покидать банк и переходить в стейблкоины, когда пользователи хотят цифровые доллары, а затем возвращаться через банки, когда эти стейблкоины выкупаются.
Технология не определяет направление потока, но может определить, насколько быстро это происходит.
Что на самом деле вытесняется?
Тем не менее, стейблкоины пока не захватили мир. Часто они просто выступают в роли промежуточной валюты, которая движется быстрее, но в конечном итоге оказывается в долларах в банке.
Панкаж Бенгани, бывший исполнительный директор Block и соучредитель компании по платежам со стейблкоинами MELD, говорит Cointelegraph, что почти половина объема B2B-выхода стейблкоинов компании приходится на Северную Америку.
Он утверждает, что среди компаний, использующих его, есть импортеры, экспортеры, технологические фирмы, электронные торговые площадки, платежные компании и финтехи.
“Подавляющее большинство компаний в наших данных конвертируют обратно в фиат сразу после завершения транзакции. Они не занимают криптовалютную позицию. Они используют MELD как расчетную систему вместо SWIFT,” говорит Бенгани.
Он отмечает, что крупнейшие потоки приходятся на трансакционные коммерческие платежи, особенно когда компании зарабатывают или хранят доллары, но поставщики и сотрудники нуждаются в местной валюте.
Платежи поставщикам составляют почти треть делового использования, в то время как расчет по счетам составляет примерно четверть.
Это рисует другую картину по сравнению с теми, кто обращается к цифровым долларам, чтобы защитить свои сбережения от инфляции или выводит крупные суммы из фиатной системы в стрессовые времена.
И это поднимает еще один интересный вопрос: если деньги не остаются в криптовалюте, какая часть традиционной системы на самом деле вытесняется? Бенгани добавляет:
“Стейблкоины не заменят SWIFT в одночасье. Реалистичное изменение — это более тонкий корреспондентский слой, где общая расчетная система заменяет промежуточные шаги, которые существуют только потому, что банки исторически нуждались друг в друге для пересечения границ.”
В мире, где деньги движутся со скоростью мысли, это не означает, что банки исчезают.
Бенгани утверждает, что резервы все еще находятся в банковских депозитах и казначейских облигациях, предприятиям по-прежнему нужны фиатные валюты, и банки остаются важными для “хранения, соблюдения норм, ликвидности и местных расчетов.”
Но меняется сама инфраструктура — стейблкоины могут не исключать банки из финансовой системы, а скорее изменять, где возникает трение.
📋 Краткое резюме
Стейблкоины могут быстро перемещать деньги через границы, что ставит под угрозу традиционные банки и финансовые системы. В случае резкого увеличения выкупов, большие резервы стейблкоинов могут вызвать каскадные снятия средств, что уже наблюдалось в марте 2023 года с USD Coin.
📊 Анализ рынка
Для инвесторов в криптовалюту это означает, что стейблкоины могут стать важным инструментом в условиях экономической нестабильности. Однако рост их популярности может также привести к дополнительным рискам для традиционных банков.
💬 Мнение редакции
Необходимо внимательно следить за развитием стейблкоинов, поскольку их влияние на финансовую систему может быть как положительным, так и отрицательным.
📖 Читайте также
📣 Подписывайтесь на наш Telegram-канал, чтобы не пропускать важные новости крипторынка✈ Перейти в Telegram



