
В третьем квартале 2026 года стейблкоины обращались с корректированным объемом перевода более 400 млн долларов в час, а общий квартальный оборот составил 891 млрд долларов — более чем вчетверо больше, чем в начале 2023 года, согласно новому отчету, подготовленному по заказу Coinbase.
Отчет показал, что 73% скрининга объема переводов стейблкоинами пришлось на время вне рабочих часов американских банков, включая ночи, выходные и праздники.
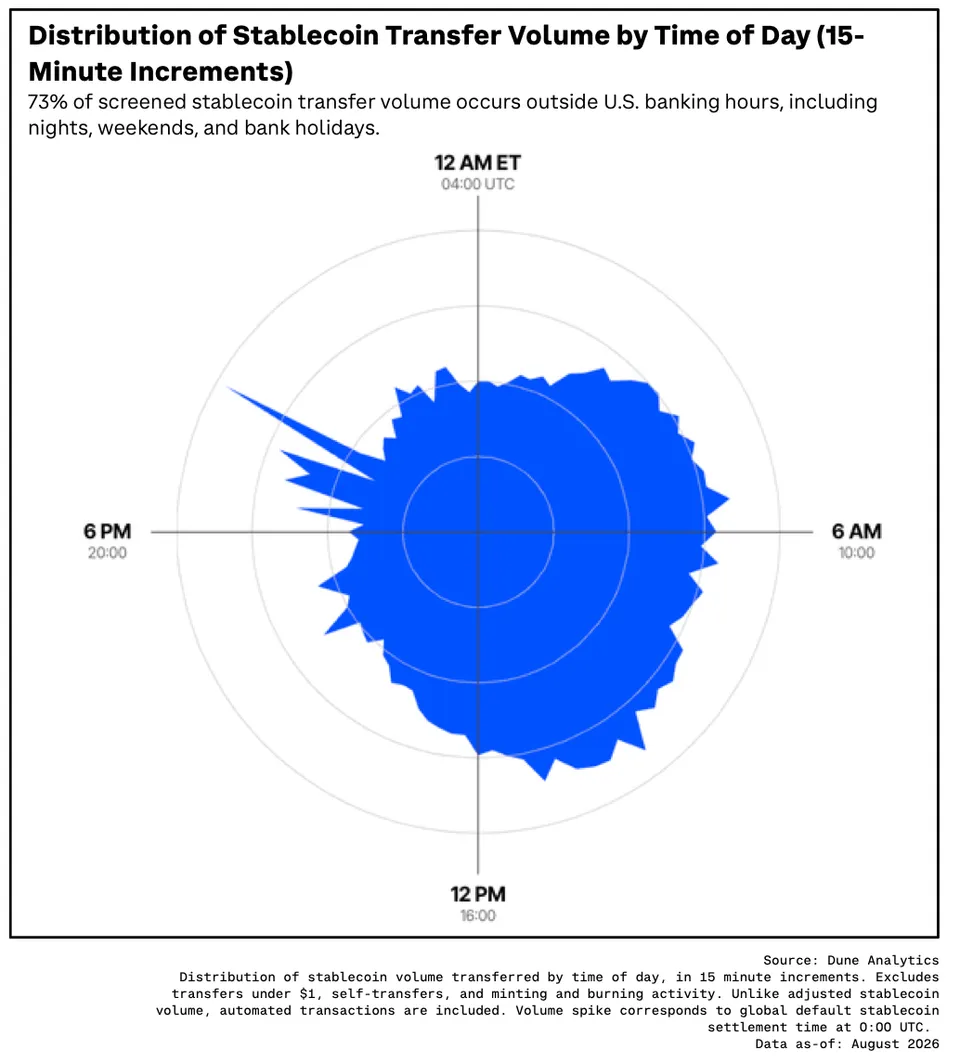
Распределение объема переводов стейблкоинами по времени суток. Источник: Coinbase и The Block Research, через Dune Analytics
Семь из десяти крупнейших банков США тестируют стейблкоины или токенизированные депозиты для расчетов, а 30% средних компаний, занимающихся трансграничным бизнесом, уже используют или тестируют стейблкоины — против 10% в 2024 году. Объем бизнес-платежей вырос на 36% за год.
Исследование The Block Research выявило 293 млн блокчейн-адресов, владеющих стейблкоинами, что превышает совокупное количество карт, выпущенных American Express и Discover, хотя исследователи предупредили, что адреса не обязательно соответствуют индивидуальным пользователям.
Отчет также оценил, что перевод 80% международных транзакций через сети стейблкоина может добавить 155 млрд долларов к глобальному ВВП ежегодно и высвободить около 3 трлн долларов ликвидности, которые сейчас удерживаются банками для поддержки трансграничных платежей.
Эти прогнозы основаны на гипотетических сценариях adoption, а не на наблюдаемых экономических выгодах. Исследователи также отметили, что массовое использование стейблкоина может сократить банковское кредитование, что потенциально сведет на нет часть преимуществ более быстрых и дешевых платежей.
Опрос показывает рост спроса на криптоуслуги в американских банках
Отдельный опрос, опубликованный в понедельник Национальной ассоциацией криптовалют, показал, что 42% американских взрослых (около 112 млн человек) с большей вероятностью откроют счет в банке, предлагающем криптоуслуги, или будут использовать такие финансовые учреждения для большей части своих нужд.
Опрос также выявил, что 18% американских взрослых хотели бы покупать или использовать стейблкоины через основной банк или финансовую организацию. Однако 64% заявили, что их банк, кредитный союз или финансовый советник никогда не поднимали тему криптовалют, а 43% не знали, предлагает ли их банк криптоуслуги.
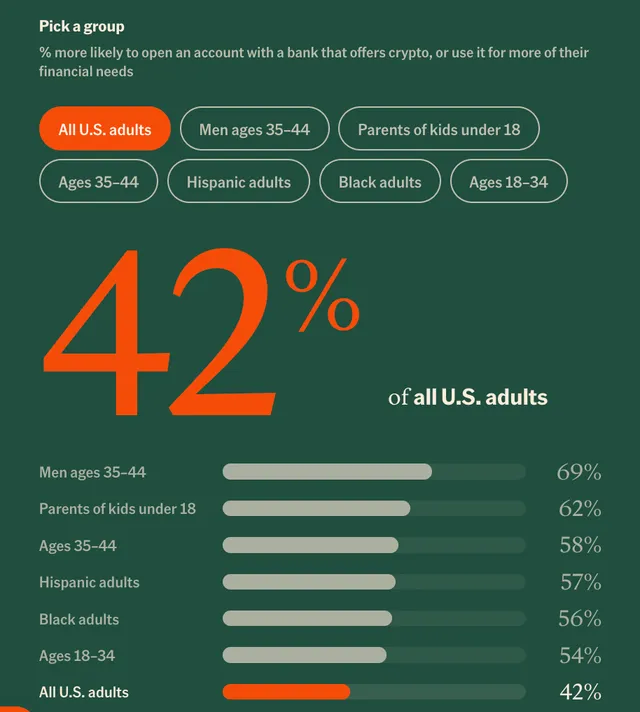
Интерес американцев к криптобанковским услугам по демографическим группам. Источник: Национальная ассоциация криптовалют, отчет «Крипта в банках» 2026
Капитализация стейблкоина остается стабильной despite роста транзакций
Несмотря на увеличение объема операций, капитализация рынка стейблкоина составила 301,42 млрд долларов во вторник, что на 0,6% меньше, чем 303,14 млрд долларов на 20 октября 2025 года, согласно данным DefiLlama.
На прошлой неделе Standard Chartered перенесла прогноз роста рынка стейблкоина до уровня 2 трлн долларов с 2028 на 2030 год, сославшись на замедление роста предложения. В то же время Citi прогнозирует достижение рынком отметки в 1,9 трлн долларов к 2030 году в базовом сценарии, а в оптимистичном — 4 трлн.
📋 Краткое резюме
Объем транзакций стейблкоинами в третьем квартале 2026 года достиг рекордных 891 млрд долларов, что вчетверо больше, чем в начале 2023 года. Семь из десяти крупнейших банков США тестируют их для расчетов, а 30% компаний уже используют стейблкоины для международных платежей. Однако капитализация рынка остается стабильной на уровне 301 млрд долларов, а прогнозы роста сместились на более поздние сроки из-за замедления предложения.
📊 Анализ рынка
Рост транзакций стейблкоинами сигнализирует о постепенной интеграции криптовалют в традиционную финансовую инфраструктуру, что может снизить зависимость от банковских систем для трансграничных платежей. Однако стабильная капитализация рынка и сдержанные прогнозы банковских аналитиков указывают на осторожность инвесторов и регуляторов. Для участников рынка это означает потенциал для роста ликвидности и снижения комиссий, но также риски регуляторных ограничений и конкуренции с традиционными финансовыми инструментами.
💬 Мнение редакции
Интеграция стейблкоинами в банковскую сферу США — логичный шаг на фоне растущего интереса к цифровым активам, но реальные выгоды для экономики пока остаются под вопросом. Регуляторы и банки должны найти баланс между инновациями и защитой клиентов, чтобы избежать повторения прошлых ошибок с дерегуляцией.
📖 Читайте также
📣 Подписывайтесь на наш Telegram-канал, чтобы не пропускать важные новости крипторынка✈ Перейти в Telegram



